-
s
- 30 Σεπτεμβρίου, 2026
Από την 1η Ιουνίου 2025 κάθε όχημα που σταθμεύει συνήθως στην Ελλάδα πρέπει να είναι ασφαλισμένο, εκτός από την αστική ευθύνη, και για δασική πυρκαγιά και πλημμύρα. Η υποχρέωση προβλέπεται στον Ν. 5162/2024 (άρθρα 25 και 26) και εξειδικεύτηκε με την ΚΥΑ 94798 ΕΞ/30.05.2025.
Περισσότερο από έναν χρόνο μετά, η εφαρμογή είναι ακόμα μισή. Σύμφωνα με την πιο πρόσφατη έρευνα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ), τον Ιούνιο του 2026 μόνο το 51,5% των συμβολαίων αυτοκινήτου περιλάμβανε κάλυψη φυσικών καταστροφών. Η έρευνα κάλυψε 28 ασφαλιστικές εταιρίες, που αντιστοιχούν σε περίπου 7,1 εκατ. συμβόλαια. Με άλλα λόγια, σχεδόν ένα στα δύο οχήματα παραμένει ακάλυπτο.
Τι ορίζει η νομοθεσία
- Η κάλυψη αφορά ζημιές στο ίδιο το όχημα από δασική πυρκαγιά και πλημμύρα.
- Η ασφάλιση βασίζεται στην τρέχουσα εμπορική αξία του οχήματος.
- Η υποχρέωση ισχύει για όλα τα οχήματα, ακόμα και όσα βρίσκονται σε ακινησία με κατατεθειμένες πινακίδες, αφού παραμένουν εκτεθειμένα σε φυσικά φαινόμενα.
- Εξαιρούνται τα οχήματα του Δημοσίου.
- Για φορτηγά και επαγγελματικά οχήματα επιχειρήσεων με ετήσια έσοδα άνω των 500.000€ ισχύει ξεχωριστό πλαίσιο, στο πλαίσιο της υποχρεωτικής ασφάλισης επιχειρήσεων έναντι φυσικών καταστροφών.
Τι συμβαίνει αν το όχημα δεν είναι ασφαλισμένο
Η βασική συνέπεια που προβλέπει ο νόμος είναι ο αποκλεισμός από κάθε κρατική αρωγή. Αν ένα ανασφάλιστο όχημα καεί σε δασική πυρκαγιά ή καταστραφεί σε πλημμύρα, ο ιδιοκτήτης δεν δικαιούται αποζημίωση από κανέναν δημόσιο φορέα. Ολόκληρο το κόστος της ζημιάς το επωμίζεται ο ίδιος.
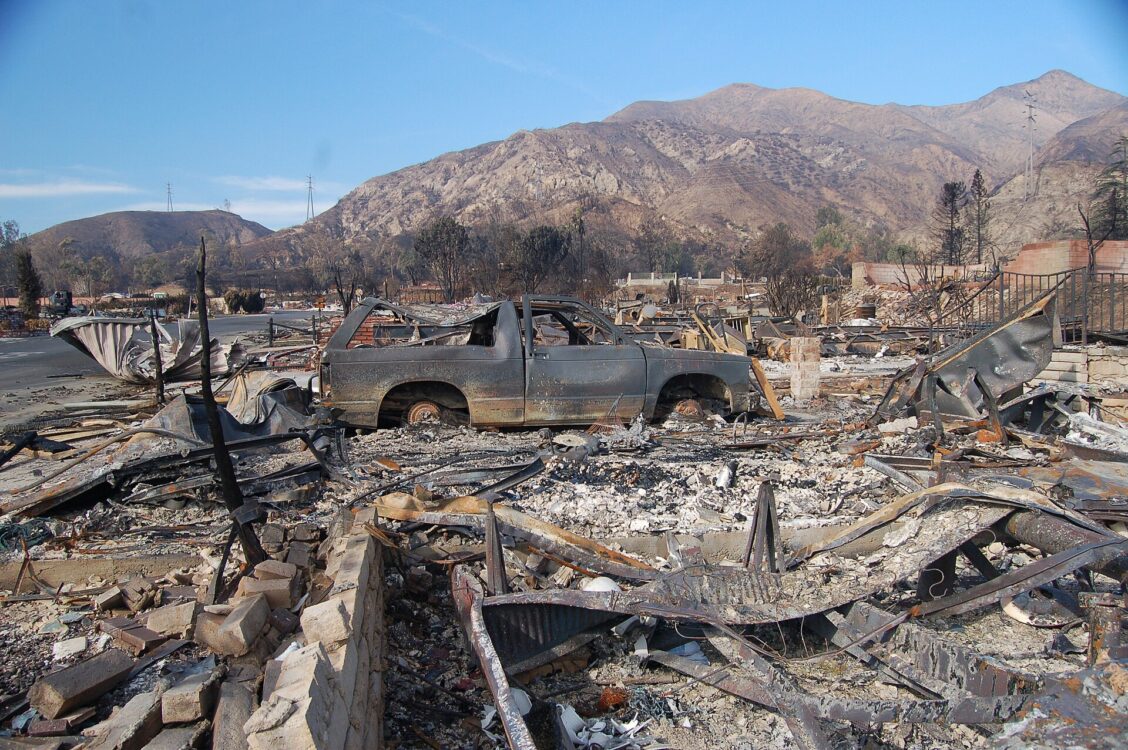
Οι πρόσφατες πυρκαγιές και πλημμύρες έδειξαν ότι οι ζημιές σε οχήματα δεν είναι μεμονωμένα περιστατικά. Σε ένα μεγάλο συμβάν, δεκάδες ή και εκατοντάδες αυτοκίνητα μπορεί να χαθούν μέσα σε λίγες ώρες.
Τι να ελέγξετε στο συμβόλαιό σας
- Αν αναφέρονται ρητά και οι δύο κίνδυνοι, δασική πυρκαγιά και πλημμύρα. Οι περισσότερες εταιρίες τις δίνουν ως ξεχωριστές καλύψεις, οπότε ένα συμβόλαιο μπορεί να έχει τη μία και όχι την άλλη.
- Αν η απλή κάλυψη «Πυρκαγιά» περιλαμβάνει και τη δασική πυρκαγιά. Συχνά πρόκειται για διαφορετικές καλύψεις και χρειάζεται έλεγχος στους όρους.
- Την ασφαλιζόμενη αξία: να αντιστοιχεί στην πραγματική εμπορική αξία του οχήματος.
- Την απαλλαγή: το ποσό της ζημιάς που αναλαμβάνει ο ασφαλισμένος.
- Οχήματα σε ακινησία: αν έχετε όχημα με κατατεθειμένες πινακίδες, η υποχρέωση ισχύει και για αυτό.
Χρειάζεστε έλεγχο ή προσφορά;
Η προσθήκη της κάλυψης γίνεται συνήθως απλά, είτε με πρόσθετη πράξη στο υπάρχον συμβόλαιο είτε στην επόμενη ανανέωση. Ο ασφαλιστικός σας σύμβουλος μπορεί να ελέγξει τι ακριβώς καλύπτει σήμερα το συμβόλαιό σας και να προτείνει την κατάλληλη λύση.
Για πληροφορίες, επικοινωνήστε με τον ασφαλιστικό σας σύμβουλο ή με την allsafe στο 210 710 4444 ή στο info@allsafe.gr.
Το άρθρο έχει ενημερωτικό χαρακτήρα και βασίζεται στο ισχύον πλαίσιο και στα στοιχεία της ΕΑΕΕ (Σεπτέμβριος 2026). Φωτογραφία: FEMA / Michael Mancino (Public Domain).